Domain distanz-sensoren.de kaufen?
Wir ziehen mit dem Projekt
distanz-sensoren.de um.
Sind Sie am Kauf der Domain
distanz-sensoren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain distanz-sensoren.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
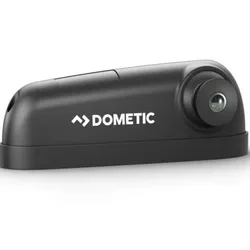
Dometic PerfectView CAM1000 toter Winkel Kamera mit Objekterkennung für LkwAnders als herkömmliche Lösungen gegen den toten Winkel unterscheidet diese Abbiegeassistenzkamera zuverlässig zwischen sich bewegenden Objekten wie Fußgängern und statischen Objekten wie Laternenmasten. Der Fahrer wird also nur dann verständigt, wenn tatsächlich Gefahr besteht. Integrierte Infrarot-LEDs sorgen für eine gute Bildqualität bei Nachtbetrieb. Details 3-in-1-Lösung: Erkennung von sich bewegenden Objekten, Videobild des relevanten Bereichs, aktive Warnung (visuell und akustisch) System warnt nur vor tatsächlichen Gefahren wie etwa Fußgängern oder Radfahrern im toten Winkel Rasche und mühelose Montage – sämtliche Bauteile befinden sich im selben Gehäuse Einfach an die Stromquelle anschließen – keine zusätzlichen Sensoren oder Schaltboxen erforderlich Universallösung für die meisten Schwerlastwagen und verwendeten Monitore Integrierte Infrarot-LEDs gewährleisten bei Tag und Nacht eine gute Bildqualität Das Modell BSC01/CAM1000 verfügt über eine Allgemeine Betriebserlaubnis (ABE) und erfüllt die Anforderungen des BMVI an Abbiegeassistenzsysteme. Auch für Fahrzeuge unter 3,5 t zulässiges Gesamtgewicht zugelassen (Fahrzeugklassen M1 und N1). ECE R10 Zertifikat Packstückgewicht 1 kg Sicheres Fahren ohne Fehlalarme Diese Abbiegeassistenzkamera ist anderen Toter-Winkel-Kameras haushoch überlegen. Dank ihrer intelligenten Bildverarbeitungs-Software unterscheidet die Dometic PerfectView CAM1000 zuverlässig zwischen sich bewegenden Objekten wie Radfahrern und statischen Objekten wie Laternenmasten. Der Fahrer erhält nur dann ein visuelles und akustisches Signal, wenn tatsächlich Gefahr besteht. Außerdem hat er über den Monitor alles im Blick, was neben dem Fahrzeug geschieht. Die Montage ist im Handumdrehen erledigt. Sämtliche Bauteile befinden sich im selben Gehäuse – System einfach an die Stromquelle anschließen. Integrierte Infrarot-LEDs sorgen für eine gute Bildqualität bei Nachtbetrieb. Als Universallösung ist die Dometic PerfectView CAM1000 für die meisten schweren Nutzfahrzeuge geeignet. Elektrik Eingangsspannung (DC) 12/24 V IP-Schutzklasse IP69K Performance Lichtempfindlichkeit 0 with LED lux Helligkeitsabgleich Automatisch Diagonaler Bildwinkel – Nahbereich 165.00 ° Diagonaler Bildwinkel – Fernbereich 140.00 Diagonaler Bildwinkel 180.00 ° Videonorm NTSC Vibrationsfestigkeit 10.00 g Min. Betriebstemperatur -30.00 °C Max. Betriebstemperatur 70.00 °C Spiegelbildfunktion Fix Abmessungen TxHxB: 200 x 80 x 50 mm Packmaß TxHxB: 195 x 104 x 275 mm Lieferumfang 1 Kamera, 5 m Systemkabel, Installationsmaterial, Handbuch749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCANGRIP LED-Stirnlampe I-VIEW forLIFE, mit Akku und Sensortechnologie, 400 LumenLED-Stirnlampe I-VIEW forLIFE, mit Akku und Sensortechnologie, 400 Lumen. Leuchtmittel = LED. Brenndauer = 4 Std. Leistung = 2.6 Watt. Lichtstrom = 400 Lumen. Max. Beleuchtungsstärke = 600 Lux. Lichtfarbe = tageslichtweiß. Farbtemperatur = 6000 K. Energieversorgung = Akkubetrieb. Akku-Ausführung = Lithium-Ionen-Akku (Li-Ion). Akkuspannung = 3.7 V. Akkukapazität = 1.6 Ah. Ladezeit = 4 Std. Anschlussspannung = 100 - 240 V / 50 - 60 Hz. Schutzart = IP65. Gewicht = 0.13 kg. Material = Kunststoff, Textil. Farbe = schwarz. Zolltarifnummer = 85131000. Herkunftsland = CHN. Bruttogewicht = 0.23 kg. Gewicht = 0.13 kg. Nachhaltigkeit = Recyclingfähig. Leistungsstarker Akku mit bis zu 400 Lumen und Akkuanzeige. Leuchtet den gesamten Arbeitsbereich gleichmäßig aus. Separate Tasten für Ein/Aus und Helligkeitsstufen. Berührungsloser Sensormodus zum Bedienen mit Handschuhen. Leichtes Design und bequemes, gewebtes Kopfband. Wasser- und staubgeschützt nach IP65. Im Gegensatz zu den herkömmlichen Stirnlampen, die einen Lichtkegel erzeugen, bietet die I-VIEW das optimale Arbeitslicht, indem sie den ganzen Arbeitsbereich beleuchtet. Im Sensormodus lässt sich die I-VIEW auch mit dicken Handschuhen einfach mit einer Handbewegung vor der Lampe ein-/ausschalten. Die Stirnlampe ist extrem leicht mit einem modernen und dynamischen Design und das gewebte Band ist den ganzen Tag über angenehm zu tragen. Darüber hinaus ist I-VIEW mit einer benutzerfreundlichen Batterieanzeige ausgestattet, mit der die verbleibende Akkulaufzeit bequem abgelesen werden kann. I-VIEW wurde für eine konstante Leistung in rauen Arbeitsumgebungen entwickelt und ist langlebig und beständig gegen Wasser und Staub (IP65). Multi-LED-Design mit 12 LEDs bietet I-VIEW eine einstellbare Lichtausbeute bis zu 400 Lumen. Die OPTILight-Einstellung liefert die erforderliche Beleuchtungsstärke (Lux) in einer typischen Arbeitssituation und sorgt mit einem einfachen Druck für optimales Licht und optimale Laufzeit. Diese Arbeitsleuchte bietet eine konstante Lumenleistung, gemessen nach der europäischen Norm EN 13032-1.143,99 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
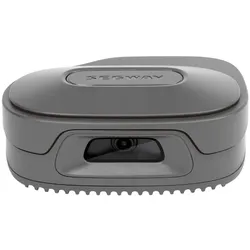
Segway Vision Fence - KI-basierte HinderniserkennungDas Segway Vision Fence hebt die Navigation von Mährobotern ohne Begrenzungskabel auf eine neue Ebene. Im Umkreis von 1,5 Metern erkennt Vision Fence Gegenstände größer als 10 cm und umfährt diese effektiv und zuverlässig. So kann ohne großen ..292,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dometic PerfectView CAM1000 toter Winkel Kamera mit Objekterkennung für LkwAnders als herkömmliche Lösungen gegen den toten Winkel unterscheidet diese Abbiegeassistenzkamera zuverlässig zwischen sich bewegenden Objekten wie Fußgängern und statischen Objekten wie Laternenmasten. Der Fahrer wird also nur dann verständigt, wenn tatsächlich Gefahr besteht. Integrierte Infrarot-LEDs sorgen für eine gute Bildqualität bei Nachtbetrieb. Details 3-in-1-Lösung: Erkennung von sich bewegenden Objekten, Videobild des relevanten Bereichs, aktive Warnung (visuell und akustisch) System warnt nur vor tatsächlichen Gefahren wie etwa Fußgängern oder Radfahrern im toten Winkel Rasche und mühelose Montage – sämtliche Bauteile befinden sich im selben Gehäuse Einfach an die Stromquelle anschließen – keine zusätzlichen Sensoren oder Schaltboxen erforderlich Universallösung für die meisten Schwerlastwagen und verwendeten Monitore Integrierte Infrarot-LEDs gewährleisten bei Tag und Nacht eine gute Bildqualität Das Modell BSC01/CAM1000 verfügt über eine Allgemeine Betriebserlaubnis (ABE) und erfüllt die Anforderungen des BMVI an Abbiegeassistenzsysteme. Auch für Fahrzeuge unter 3,5 t zulässiges Gesamtgewicht zugelassen (Fahrzeugklassen M1 und N1). ECE R10 Zertifikat Packstückgewicht 1 kg Sicheres Fahren ohne Fehlalarme Diese Abbiegeassistenzkamera ist anderen Toter-Winkel-Kameras haushoch überlegen. Dank ihrer intelligenten Bildverarbeitungs-Software unterscheidet die Dometic PerfectView CAM1000 zuverlässig zwischen sich bewegenden Objekten wie Radfahrern und statischen Objekten wie Laternenmasten. Der Fahrer erhält nur dann ein visuelles und akustisches Signal, wenn tatsächlich Gefahr besteht. Außerdem hat er über den Monitor alles im Blick, was neben dem Fahrzeug geschieht. Die Montage ist im Handumdrehen erledigt. Sämtliche Bauteile befinden sich im selben Gehäuse – System einfach an die Stromquelle anschließen. Integrierte Infrarot-LEDs sorgen für eine gute Bildqualität bei Nachtbetrieb. Als Universallösung ist die Dometic PerfectView CAM1000 für die meisten schweren Nutzfahrzeuge geeignet. Elektrik Eingangsspannung (DC) 12/24 V IP-Schutzklasse IP69K Performance Lichtempfindlichkeit 0 with LED lux Helligkeitsabgleich Automatisch Diagonaler Bildwinkel – Nahbereich 165.00 ° Diagonaler Bildwinkel – Fernbereich 140.00 Diagonaler Bildwinkel 180.00 ° Videonorm NTSC Vibrationsfestigkeit 10.00 g Min. Betriebstemperatur -30.00 °C Max. Betriebstemperatur 70.00 °C Spiegelbildfunktion Fix Abmessungen TxHxB: 200 x 80 x 50 mm Packmaß TxHxB: 195 x 104 x 275 mm Lieferumfang 1 Kamera, 5 m Systemkabel, Installationsmaterial, Handbuch749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
SCANGRIP LED-Stirnlampe I-VIEW forLIFE, mit Akku und Sensortechnologie, 400 LumenLED-Stirnlampe I-VIEW forLIFE, mit Akku und Sensortechnologie, 400 Lumen. Leuchtmittel = LED. Brenndauer = 4 Std. Leistung = 2.6 Watt. Lichtstrom = 400 Lumen. Max. Beleuchtungsstärke = 600 Lux. Lichtfarbe = tageslichtweiß. Farbtemperatur = 6000 K. Energieversorgung = Akkubetrieb. Akku-Ausführung = Lithium-Ionen-Akku (Li-Ion). Akkuspannung = 3.7 V. Akkukapazität = 1.6 Ah. Ladezeit = 4 Std. Anschlussspannung = 100 - 240 V / 50 - 60 Hz. Schutzart = IP65. Gewicht = 0.13 kg. Material = Kunststoff, Textil. Farbe = schwarz. Zolltarifnummer = 85131000. Herkunftsland = CHN. Bruttogewicht = 0.23 kg. Gewicht = 0.13 kg. Nachhaltigkeit = Recyclingfähig. Leistungsstarker Akku mit bis zu 400 Lumen und Akkuanzeige. Leuchtet den gesamten Arbeitsbereich gleichmäßig aus. Separate Tasten für Ein/Aus und Helligkeitsstufen. Berührungsloser Sensormodus zum Bedienen mit Handschuhen. Leichtes Design und bequemes, gewebtes Kopfband. Wasser- und staubgeschützt nach IP65. Im Gegensatz zu den herkömmlichen Stirnlampen, die einen Lichtkegel erzeugen, bietet die I-VIEW das optimale Arbeitslicht, indem sie den ganzen Arbeitsbereich beleuchtet. Im Sensormodus lässt sich die I-VIEW auch mit dicken Handschuhen einfach mit einer Handbewegung vor der Lampe ein-/ausschalten. Die Stirnlampe ist extrem leicht mit einem modernen und dynamischen Design und das gewebte Band ist den ganzen Tag über angenehm zu tragen. Darüber hinaus ist I-VIEW mit einer benutzerfreundlichen Batterieanzeige ausgestattet, mit der die verbleibende Akkulaufzeit bequem abgelesen werden kann. I-VIEW wurde für eine konstante Leistung in rauen Arbeitsumgebungen entwickelt und ist langlebig und beständig gegen Wasser und Staub (IP65). Multi-LED-Design mit 12 LEDs bietet I-VIEW eine einstellbare Lichtausbeute bis zu 400 Lumen. Die OPTILight-Einstellung liefert die erforderliche Beleuchtungsstärke (Lux) in einer typischen Arbeitssituation und sorgt mit einem einfachen Druck für optimales Licht und optimale Laufzeit. Diese Arbeitsleuchte bietet eine konstante Lumenleistung, gemessen nach der europäischen Norm EN 13032-1.143,99 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.